U vestima o kursu redovno se pojavljuje rečenica poput: „Narodna banka je danas intervenisala prodajom 20 miliona evra." Iza te rečenice stoji najvažniji alat kojim centralna banka utiče na kurs — devizne rezerve. Ko razume kako rade, razume i zašto kurs evra u Srbiji izgleda kao ravna linija, i pod kojim uslovima bi prestao tako da izgleda.
Šta su devizne rezerve
Devizne rezerve su strana imovina kojom centralna banka raspolaže i koju može brzo da upotrebi. Sastoje se od nekoliko delova:
- hartije od vrednosti u stranoj valuti — pre svega državne obveznice zemalja sa najvišim rejtingom; to je najveći deo;
- depoziti kod stranih banaka i centralnih banaka;
- strana gotovina u trezoru;
- zlato;
- specijalna prava vučenja i rezervna pozicija kod Međunarodnog monetarnog fonda.
Ključna reč je likvidnost. Rezerve nisu investicioni fond kome je cilj najveći prinos, nego novac koji mora biti dostupan istog dana kada zatreba. Zato se drže u sigurnim i dosadnim oblicima, a ne u akcijama ili nekretninama.
Rezerve Narodne banke Srbije su poslednjih godina na najvišim nivoima u istoriji: krajem 2023. bile su blizu 25 milijardi evra, a u godinama posle toga nastavile su da rastu. Poređenja radi, krajem 2008, pred najveći udar krize, iznosile su oko osam milijardi.
Odakle dolaze
Centralna banka ne „zarađuje" rezerve prodajom proizvoda. One rastu kada u zemlju uđe više deviza nego što iz nje izađe, a centralna banka taj višak otkupi.
Glavni izvori priliva deviza u Srbiju su strana direktna ulaganja, doznake građana koji rade u inostranstvu, izvoz robe i usluga (naročito IT usluga poslednjih godina), zaduživanje države u inostranstvu i turizam. Glavni odlivi su uvoz, otplata spoljnog duga i isplata dobiti stranim vlasnicima firmi.
Kada je priliv veći, na tržištu ima više evra nego što ih iko traži, i dinar bi jačao. Tada NBS kupuje evre i plaća ih novostvorenim dinarima — rezerve rastu. Kada je odliv veći, NBS prodaje evre iz rezervi i povlači dinare — rezerve padaju.
Kako se rezervama drži kurs
Kurs je cena, a cenu određuju ponuda i tražnja. Centralna banka je jedini učesnik na deviznom tržištu koji može da kupi ili proda gotovo neograničenu količinu — i to koristi da ispegla neravnoteže.
Iz naše arhive se vidi kako to izgleda u praksi:
- 2020. Na početku pandemije tražnja za devizama je naglo skočila. NBS je u proleće prodala više od milijardu evra. Kurs evra se tokom cele godine kretao između 117,50 i 117,67 dinara.
- 2022. Posle početka rata u Ukrajini građani su podizali štednju i kupovali evre. NBS je u prvim mesecima prodala više od dve milijarde evra. Najviši kurs te godine bio je 117,76.
- 2023. Priliv je bio rekordan, i NBS je tokom godine kupila skoro četiri milijarde evra neto. Kurs je blago pao, sa 117,3 na 117,2.
U sva tri slučaja linija na grafikonu je skoro ravna — ali je iza nje svaki put stajala druga, vrlo neravna linija deviznih rezervi. Ravan kurs nije znak da se ništa ne dešava, nego da neko drugi upija ono što se dešava.
Poređenje sa periodom kada rezerve nisu bile dovoljne da to učine je poučno: 2008. je evro za četiri meseca skočio sa 76 na 91 dinar, a 2012. za sedam meseci sa 104 na 119. Detalji su na stranama kursa evra 2008 i 2012.
Asimetrija koju vredi razumeti
Centralna banka može da kupuje devize bez granice, jer ih plaća sopstvenim novcem koji sama stvara. Sprečavanje jačanja domaće valute je zato, tehnički, uvek moguće — cena je višak dinara u sistemu, koji se onda mora povlačiti drugim instrumentima da ne bi podstakao inflaciju.
Prodavati može samo ono što ima. Odbrana kursa od slabljenja ograničena je veličinom rezervi, i tržište to zna. Zato se o rezervama govori kao o meri otpornosti: pitanje nije samo koliko ih ima, nego koliko meseci uvoza pokrivaju i kako stoje prema kratkoročnom spoljnom dugu. Uobičajeno grubo merilo je da rezerve treba da pokriju najmanje tri meseca uvoza; rezerve NBS su poslednjih godina pokrivale višestruko više.
Istorija je puna primera u kojima je centralna banka branila kurs dok rezerve nisu presušile, a onda ga pustila odjednom — što je redovno bolnije od postepenog prilagođavanja. Zato velike rezerve same po sebi smiruju tržište: što je očiglednije da banka može da brani kurs, to ređe mora to i da čini.
Rezerve nisu besplatne
Držanje velikih rezervi ima cenu. Novac uložen u nemačke ili američke obveznice donosi nizak prinos, dok država istovremeno plaća višu kamatu na sopstveni dug. Razlika je trošak osiguranja — premija koja se plaća za stabilnost.
Drugi trošak je sterilizacija: dinare koje pusti u opticaj kada kupuje evre, centralna banka mora da povuče, najčešće tako što bankama plaća kamatu da višak drže kod nje.
Da li se to isplati zavisi od toga koliko je privreda vezana za kurs. U Srbiji su krediti, štednja i cene u velikoj meri vezani za evro, pa je stabilnost kursa vrednija nego u zemlji gde se sve računa u domaćoj valuti — o tome zašto je tako pišemo u tekstu o hiperinflaciji i novom dinaru.
Kako čitati vesti o rezervama
- Jedna intervencija ne znači ništa. NBS interveniše često i u oba smera. Pojedinačna prodaja od dvadeset ili pedeset miliona evra je rutina, ne signal.
- Smer tokom više meseci nešto govori. Ako banka mesecima pretežno prodaje, pritisak na tržištu je u smeru slabljenja dinara. Ako pretežno kupuje, pritisak je u smeru jačanja — a to je bio slučaj u većini godina posle 2017.
- Gledajte neto iznos i nivo, ne pojedinačnu vest. NBS redovno objavljuje stanje rezervi i godišnji neto iznos intervencija. To su brojevi iz kojih se vidi trend.
- Rezerve ne garantuju kurs. Čine njegovo održavanje mogućim. Odluka da li će se i na kom nivou kurs držati ostaje odluka monetarne politike.
Šire o tome čime sve centralna banka raspolaže — referentnoj stopi, obaveznoj rezervi, intervencijama — pročitajte u tekstu šta radi centralna banka sa kursom. Ovaj tekst objašnjava mehanizam i ne predviđa budući kurs: to, kako smo pisali, ne ume niko.
Poslednje ažuriranje:
Povezani tekstovi
Fiksni, plivajući i rukovođeno plivajući kurs — šta koji znači za vas
Tri režima kursa, tri sasvim različita iskustva pri zameni novca. Objašnjavamo kako da prepoznate koji je koji i šta iz toga sledi.
Šta centralna banka stvarno može da uradi kursu
Intervencija, kamatna stopa, granica — tri alata sa vrlo različitim doametom. Objašnjavamo šta koji od njih zaista može, a šta ne.
Kurs evra kroz godine — šta pokazuje deset godina zvaničnih podataka NBS
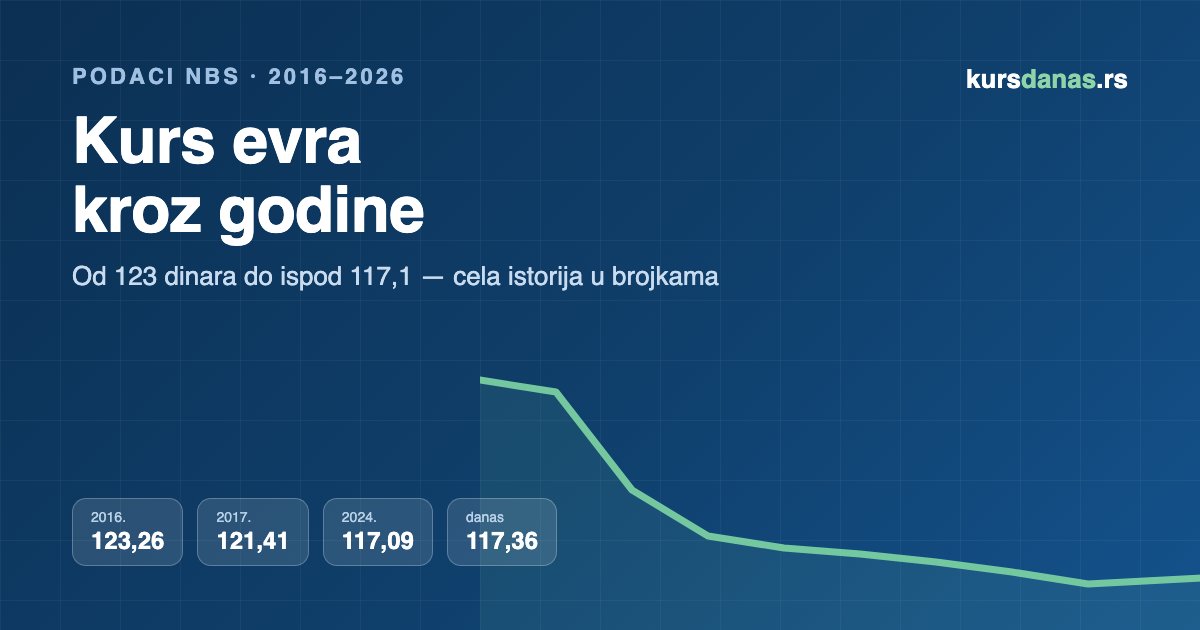
Od 123 dinara 2016. do ispod 117,1 krajem 2024 — pregled kretanja kursa evra po godinama, sa stvarnim brojkama sa zvanične kursne liste.
Česta pitanja
O stvarima koje se tiču kursa u svakodnevnom životu: razlici između zvaničnog i menjačkog kursa, uticaju kursa na ratu kredita, paritetu valuta, troškovima zamene novca i planiranju budžeta za put.
Nisu. Tekstovi objašnjavaju kako stvari funkcionišu i računaju primere sa stvarnim brojevima, ali ne preporučuju odluke. Za odluke o kreditu ili štednji obratite se svojoj banci ili licenciranom savetniku.
Bez fiksnog rasporeda. Novi tekst objavljujemo kada ima šta konkretno da se objasni, a postojeće dopunjujemo kada se podaci ili propisi promene — datum poslednje izmene stoji na dnu svakog teksta.