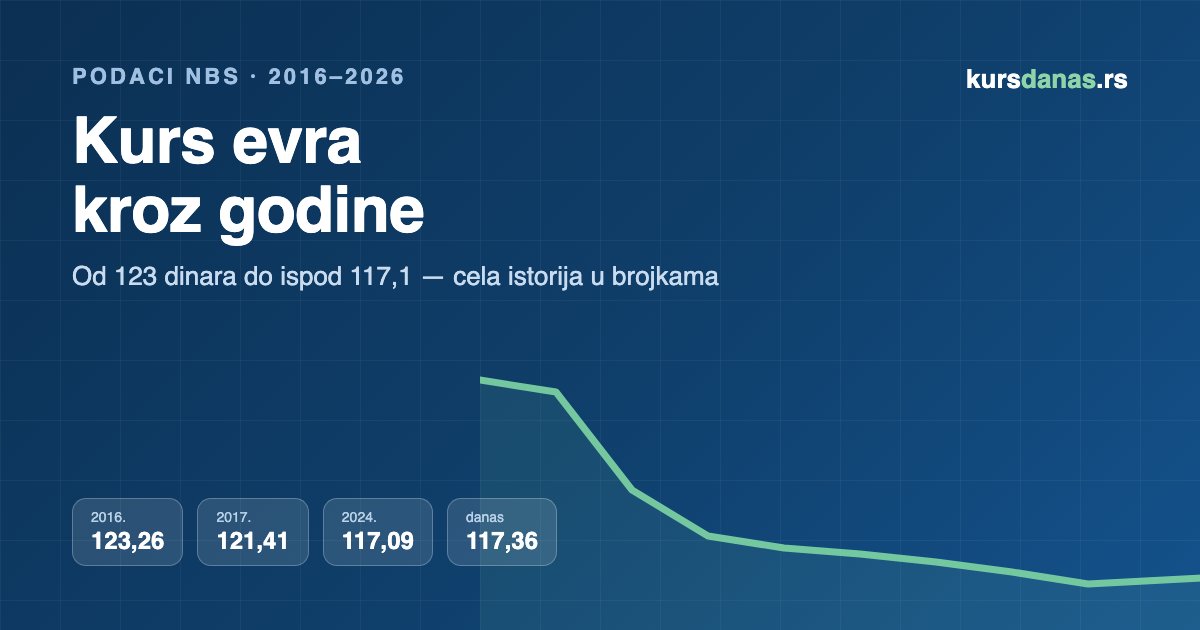
Ako pogledate kursnu listu bilo kog dana u poslednjih nekoliko godina, videćete broj koji počinje sa 117. Deluje kao da se kurs evra ne pomera uopšte — ali podaci pokazuju da to nije oduvek bilo tako, i da se ispod te stabilnosti krije jasna priča.
Sve brojke u ovom tekstu su izračunate iz zvanične kursne liste Narodne banke Srbije, iz naše arhive. Kompletan pregled po godinama, sa mesečnim tabelama, imate na strani kursa evra po godinama.
Deset godina u jednoj tabeli
| Godina | Prosečan kurs | Najviši | Najniži | Promena u godini |
|---|---|---|---|---|
| 2016. | 123,26 | 123,67 | 123,01 | +0,19 % |
| 2017. | 121,41 | 124,02 | 118,29 | −4,05 % |
| 2018. | 118,27 | 119,00 | 118,01 | −0,23 % |
| 2019. | 117,86 | 118,49 | 117,43 | −0,51 % |
| 2020. | 117,58 | 117,67 | 117,50 | −0,01 % |
| 2021. | 117,57 | 117,59 | 117,55 | 0,00 % |
| 2022. | 117,46 | 117,76 | 117,28 | −0,22 % |
| 2023. | 117,25 | 117,38 | 117,15 | −0,13 % |
| 2024. | 117,09 | 117,24 | 116,95 | −0,14 % |
| 2025. | 117,20 | 117,42 | 117,01 | +0,23 % |
2017 — poslednja godina u kojoj se kurs stvarno pomerio
Krajem 2016. evro je koštao preko 123 dinara. Tokom 2017. dinar je ojačao za više od četiri procenta — sa 123,47 na 118,47 — i to je poslednji put da se kurs u jednoj godini pomerio za više od pola procenta. Za nekoga ko je te godine primao platu u evrima ili otplaćivao evro-indeksirani kredit, razlika se itekako osetila: rata ugovorena u evrima pojeftinila je u dinarima za oko 4 %.
Od 2018: stabilnost kakvu malo koja valuta ima
Od 2018. naovamo raspon između najvišeg i najnižeg kursa unutar cele godine retko prelazi jedan dinar. U 2021. godini razlika između godišnjeg maksimuma i minimuma bila je svega četiri pare — 117,59 prema 117,55. Čak i 2020, u godini pandemije kada su se valute regiona ozbiljno tresle, evro se u Srbiji kretao u rasponu od sedamnaest para.
Ta stabilnost nije slučajna. Srbija vodi režim rukovođeno plivajućeg kursa: NBS interveniše na deviznom tržištu — kupuje evre kada dinar previše jača i prodaje ih kada slabi — i time pegla oscilacije u oba smera. Detaljnije o samom mehanizmu pisali smo u tekstu ko određuje kurs dinara.
Smer je godinama isti: dinar polako jača
Manje poznat detalj: trend je godinama blago aprecijacijski. Prosečan godišnji kurs pao je sa 123,26 u 2016. na 117,09 u 2024 — dinar je prema evru za osam godina ojačao oko pet procenata. U 2025. prvi put posle sedam godina prosek je bio viši nego prethodne godine (117,20 prema 117,09), ali je reč o pomaku od desetinke procenta, ne o promeni trenda.
Šta to praktično znači
- Za štednju: ko drži evre „zbog kursa", poslednjih osam godina je na kursnim razlikama gubio (malo), ne dobijao — dinar je jačao. Razlog za držanje deviza može biti sigurnost, ali ne zarada na kursu.
- Za kredite: kod evro-indeksiranih kredita rata u dinarima se poslednjih godina menjala za dinar-dva, ne za stotine. Rizik postoji na papiru; u praksi ga je NBS godinama držala na minimumu. Koliko bi vas rata koštala danas, računa kalkulator kredita.
- Za menjanje novca: kod ovako mirnog kursa, na iznosima koje običan čovek menja, izbor dana praktično ne igra ulogu — ali izbor mesta i dalje igra: razlika između kupovnog kursa u banci i u dobroj menjačnici je veća od svih pomeranja kursa u toku godine. Gde se evro danas najisplativije menja, pratimo na strani najboljeg kursa.
Aktuelne brojke — kupovni, srednji i prodajni kurs sa današnje liste — uvek su na kursnoj listi NBS.
Poslednje ažuriranje:
Povezani tekstovi
Devizni račun i štednja u evrima — šta menja, a šta ne
Držanje evra u Srbiji je navika starija od svih nas. Objašnjavamo šta ona danas stvarno donosi, a šta više ne.
Da li se može znati koliki će kurs evra biti sutra
Kurs za sutra se ne objavljuje unapred, ali se za evro može reći nešto što se za druge valute ne može — i to sa velikom sigurnošću.

Šta znači kada dinar oslabi i koga to pogađa
Slabljenje dinara ne pogađa sve isto. Ko dobija, ko gubi i zašto se to ne vidi odmah na cenama.
Česta pitanja
O stvarima koje se tiču kursa u svakodnevnom životu: razlici između zvaničnog i menjačkog kursa, uticaju kursa na ratu kredita, paritetu valuta, troškovima zamene novca i planiranju budžeta za put.
Nisu. Tekstovi objašnjavaju kako stvari funkcionišu i računaju primere sa stvarnim brojevima, ali ne preporučuju odluke. Za odluke o kreditu ili štednji obratite se svojoj banci ili licenciranom savetniku.
Bez fiksnog rasporeda. Novi tekst objavljujemo kada ima šta konkretno da se objasni, a postojeće dopunjujemo kada se podaci ili propisi promene — datum poslednje izmene stoji na dnu svakog teksta.