
„Dinar je oslabio" je rečenica koja se čita kao loša vest za sve. Nije tako — slabljenje domaće valute različito pogađa različite ljude, a neke i koristi.
Ko gubi
- Ko ima kredit indeksiran u evrima. Rata u evrima je ista, ali iznos u dinarima raste. Ovo je najdirektniji i najbrži efekat.
- Ko kupuje uvezenu robu. Uvoz poskupljuje, pa cene rastu — sa zadrškom od nekoliko meseci, jer trgovci prvo prodaju zalihe kupljene po starom kursu.
- Ko putuje. Ista suma dinara vredi manje u inostranstvu.
Ko dobija
- Izvoznici. Naplaćuju u evrima, a troškove (plate, struju, domaće sirovine) plaćaju u dinarima — pa im ista faktura donosi više dinara.
- Ko prima doznake iz inostranstva. Isti iznos u evrima znači više dinara na računu.
- Turistički sektor. Zemlja postaje jeftinija za strane goste.
Zašto se ne vidi odmah
Cene se ne menjaju istog dana kada i kurs. Trgovac koji je robu kupio po starom kursu prodaje je po staroj ceni dok ne naruči novu. Zato se efekat slabljenja obično vidi tek posle nekoliko meseci — i tada se pripiše nečemu drugom.
Kod kredita nema te zadrške: rata se menja od sledećeg meseca.
Šta se može uraditi
Ako imate obavezu u evrima a prihod u dinarima, jedina prava zaštita je rezerva u budžetu, i to unapred. Praćenje kursa iz dana u dan ne menja obavezu.
Koliko konkretno košta promena kursa na vašem kreditu, možete videti u kalkulatoru kredita — bira se smer i procenat, a rezultat pokazuje prvu ratu, poslednju i ukupnu razliku.
Ko oseti slabljenje, a ko ne
Ista promena kursa nikoga ne pogađa jednako.
Najviše oseti onaj ko ima obavezu u devizama, a prihod u dinarima. Kredit indeksiran u evrima je najčistiji primer: dug ostaje isti u evrima, ali rata u dinarima raste. Kako se to tačno računa stoji u tekstu kako kurs evra utiče na ratu kredita.
Oseti i uvoznik, jer roba koju plaća u evrima postaje skuplja u dinarima. Deo tog poskupljenja stigne do police u prodavnici, sa zakašnjenjem od nekoliko meseci.
Dobija izvoznik, jer za isti iznos u evrima dobija više dinara, a troškove — plate, struju, zakup — plaća u dinarima.
Dobija i onaj ko prima novac iz inostranstva — penziju, doznaku, honorar. Ista suma u evrima daje više dinara.
Zašto se u Srbiji to praktično ne dešava
Ovo je deo koji se retko kaže do kraja: dinar prema evru poslednjih godina praktično ne slabi.
Srbija primenjuje rukovođeno plivajući kurs — kurs formira tržište, ali Narodna banka Srbije interveniše kupovinom ili prodajom deviza kada su dnevna kolebanja prevelika. Rezultat se vidi u podacima: godišnje promene kursa evra ostaju u granicama od nekoliko desetih delova procenta, što se može proveriti na strani kursa evra i u pregledu kroz godine.
Zbog toga rečenica „dinar je oslabio" u srpskim medijima najčešće znači pomeranje od jednog ili dva para — promenu koja na hiljadu evra znači dvadeset dinara.
Prema čemu dinar zaista slabi
Stabilnost važi samo prema evru. Prema ostalim valutama dinar se pomera onoliko koliko se te valute pomeraju prema evru na svetskom tržištu, a to zna biti mnogo:
- dolar se prema dinaru u toku jedne godine ume pomeriti i za deset procenata;
- franak jača kada svetska tržišta padnu, jer novac beži u sigurne valute;
- funta reaguje na odluke britanske centralne banke.
Zato „dinar je oslabio prema dolaru" i „dinar je oslabio prema evru" nisu izjave istog reda veličine — prva je uobičajena, druga je vest.
Šta iz ovoga sledi u praksi
- Za evro ne vredi čekati bolji kurs. Razlika kroz mesec dana je manja od razlike između dve menjačnice u istoj ulici.
- Za obaveze u francima i dolarima vreme može da znači, i tu praćenje kursa ima smisla.
- Slabljenje dinara nije isto što i inflacija. Cene mogu rasti i pri savršeno stabilnom kursu, jer veći deo potrošačke korpe nastaje u dinarima.
Poslednje ažuriranje:
Povezani tekstovi
Zašto se u Srbiji i dalje prati kurs švajcarskog franka
Franak nije turistička valuta niti se njime plaća u Srbiji. Prati ga i dalje na desetine hiljada ljudi, i to iz jednog vrlo konkretnog razloga.

Kako kurs evra utiče na ratu kredita
Kredit indeksiran u evrima: kako se rata preračunava u dinare, koliko je košta promena kursa i šta znači kursni rizik na primerima sa brojevima.
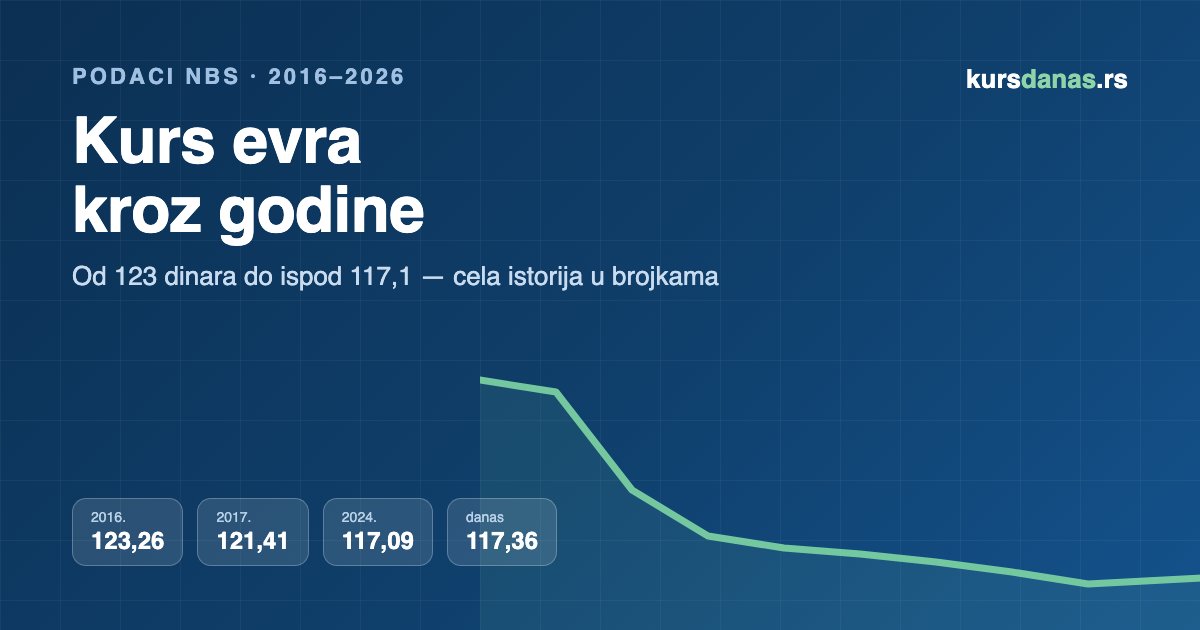
Kurs evra kroz godine — šta pokazuje deset godina zvaničnih podataka NBS
Od 123 dinara 2016. do ispod 117,1 krajem 2024 — pregled kretanja kursa evra po godinama, sa stvarnim brojkama sa zvanične kursne liste.
Česta pitanja
O stvarima koje se tiču kursa u svakodnevnom životu: razlici između zvaničnog i menjačkog kursa, uticaju kursa na ratu kredita, paritetu valuta, troškovima zamene novca i planiranju budžeta za put.
Nisu. Tekstovi objašnjavaju kako stvari funkcionišu i računaju primere sa stvarnim brojevima, ali ne preporučuju odluke. Za odluke o kreditu ili štednji obratite se svojoj banci ili licenciranom savetniku.
Bez fiksnog rasporeda. Novi tekst objavljujemo kada ima šta konkretno da se objasni, a postojeće dopunjujemo kada se podaci ili propisi promene — datum poslednje izmene stoji na dnu svakog teksta.